“三证合一”后如何开具清税证明?向税务机关提供税务资料全指引
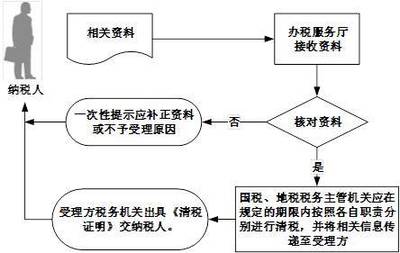
随着“三证合一、一照一码”登记制度改革的全面推行,企业在办理注销登记时,涉及税务事项的“清税证明”成为关键环节。许多企业经办人困惑:三证合一后,该如何向税务机关申请开具清税证明?需要提供哪些税务资料?本文将系统解答上述问题,帮助企业顺利完成清税流程。\n\n一、什么是“三证合一”与“清税证明”? \n“三证合一”是指将原先企业登记时依次申请的工商营业执照、组织机构代码证和税务登记证,改为一次申请、由工商行政管理部门核发一个加载法人和其他组织统一社会信用代码的营业执照。该营业执照具有原税务登记证的法律效力,企业无须再单独办理税务登记证。 \n“清税证明”则是税务机关在纳税人结清税款、滞纳金、罚款,并缴销发票和相关证件后,出具的关于纳税人税务事项已结清的证明文件。企业办理注销登记时,需先向税务机关申请清税,取得清税证明后方可到市场监管部门办理注销。\n\n二、三证合一后,清税证明的开具流程 \n1. 向主管税务机关提出清税申报 \n企业决定注销后,应向主管税务机关(通常为原税务登记机关)提交清税申报。目前多数地区支持通过电子税务局在线提交清税申请,也可前往办税服务厅现场办理。 \n2. 税务机关受理并核实 \n税务机关受理后,会核实企业是否结清所有应纳税款、滞纳金、罚款,是否缴销发票和税控设备,是否存在未办结的税务事项。 \n3. 结清税款、缴销发票及设备 \n企业需根据税务机关的核实结果,补缴未缴税款、滞纳金和罚款,并缴销全部空白发票和已开具发票的存根,同时交回税控盘、金税卡等设备。 \n推行实名办税的地区,还需完成法人、财务负责人、办税人员的实名信息验证。 \n4. 领取清税证明 \n所有税务事项结清后,税务机关会出具《清税证明》(或《注销税务登记证明》)。对于未领用发票、无欠税且认为无需开展其他核查的情形,部分地区实行“承诺制”容缺办理,即当场出具清税证明)。 \n\n三、向税务机关需提供的税务资料 \n由于三证合一后不再单独发放税务登记证,税务机关主要是通过统一社会信用代码关联企业的涉税信息,因此在办理清税时所需资料与以往略有不同,常见资料如下: \n\n(一)基础资料 \n1. 《清税申报表》或《注销税务登记申请审批表》,可在办税服务厅领取或从电子税务局下载填报。 \n2. 加载统一社会信用代码的营业执照副本原件及复印件(验原件留复印件)。 \n3. 法定代表人(或负责人)身份证件原件及复印件;若委托他人办理,还需提供授权委托书及受托人身份证件。 \n\n(二)涉及税务事项的资料 \n1. 发票领用簿、已开具发票的存根联、空白发票(需全部交回核销)。 \n2. 税控专用设备(如金税盘、税控盘、报税盘等)。 \n3. 《增值税一般纳税人资格登记表》(如适用一般纳税人注销)。 \n4. 最近一期的纳税申报表、财务报表。 \n5. 清算企业所得税申报表及应缴税款凭证(纳税人存在企业所得税清算事项时提供)。 \n6. 已缴纳的税款、滞纳金、罚款的完税凭证复印件(系统可查的通常免于提供,但某些情况下仍可能被要求提供)。 \n\n(三)特殊情形需要附加的资料 \n1. 若企业股东会或上级主管部门决定注销的,需提供相关决议文件复印件。 \n2. 若被人合并、分立,需提供合并、分立协议及批文。 \n3. 若为个体工商户注销,且定额征收核定应纳税额,可能只需填写简要申报表与清税申报表即可。 \n\n四、办理方式与时限 \n税务机关自受理清税申报之日起,一般纳税人在15个工作日内、小规模纳税人(含个体户)在5个工作日内办结。对于预计无欠税、已缴销发票的小微企业,有时可实现即办即结。各地税务机关也按优化营商环境要求逐年压缩办理时间。 \n电子税务局已开放清税证明的在线申请和开具。企业可在电子税务局提交资料、进行预检、签订清税承诺书,税务机关审批通过后,加签电子印章的清税证明可在线下载打印,其法律效力与纸质版一致。\n\n五、注意事项 \n1. 若企业存在未申报、欠税或未缴销发票的情况,税务机关会暂停清税办理。应先处理完毕之后才能予以清税。 \n2. 多证合一虽然取消了单独的税务登记证,但不豁免企业接受税务管理的义务,所以在注销前需要像往常一样先把税务事项清理干净。 \n3. 三证合一企业的清税证明用于工商注销、银行账户销户等。务必核对信息正确,若要办理迁移,常常叫“跨区域涉税事项报告表”,而是从事生产经营的纳税人到外县(市)临时从事生产经营活动的,应当在外出生产经营以前,持税务登记证向主管税务机关申请开具《外出经营活动税收管理证明》。现在一般选用“跨区域涉税事项报告表”,都是一些不同的规定了。 \n4. 若有疑问,可拨打12366纳税服务热线咨询主管税务机关的具体科室内控地址电话,避免资科遗漏重复跑大厅里丢失相关表格让重签。具体要求税务局对外公开的服务指南不变中准确。如需减少各流程乱投诉更好拨管。 \n\n结束语:“三证合一”在很大程度上简化了纳税人市场准入及退出的税务环节、变更等事务虽然已经于多常见事务中“查不而忧 ”现象也不低于存在。所以必要时需要外籍人士等相关需要的人士准备文中基础事项提供必要的清晰说明通办条件下均可顺利办得,及时保障自己权利权益实现减跑、赢信结合国家的宏观来逐渐优化营商包括。”
}
如若转载,请注明出处:http://www.jiaruikuaiji.com/product/45.html
更新时间:2026-09-20 05:51:43